今回は最新の値上げ実態を、2026年上期(2026年3月〜8月)の食品スーパーマーケットのPOSデータをもとにご報告します。
KSP-POSとは、株式会社KSP-SPが提供する食品スーパーマーケットの市場POSデータです。
店頭での値上げの実態、値上げ後の販売状況などが月次データ、週次データで確認いただけます。詳細はこちら→
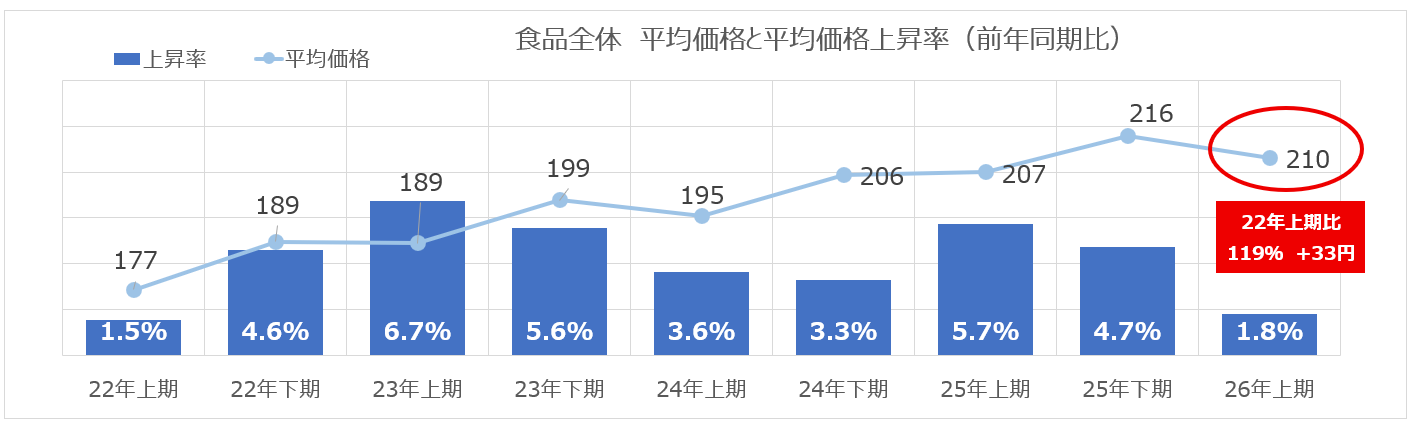
2026年上期の価格上昇率は1.8%で、2025年上期の5.7%から3.9ポイント低下しました。
一方、平均価格は前年上期の207円から210円へ上昇し、2022年以降、上期として5年連続で最高を更新しています。値上げの勢いが鈍る中でも、価格水準は今期も上昇しました。(図1)
*特に記載がない限り:上期(3月~8月)、下期(9月~2月)
*本レポートでは、食品を約230分類に区分したKSP標準分類を利用。食品を約800分類に区分した詳細分類の問合せはこちら→。
図1
出典:KSP-POS(食品スーパーマーケット)
主要カテゴリー別では、価格上昇率の動きに違いが見られます。
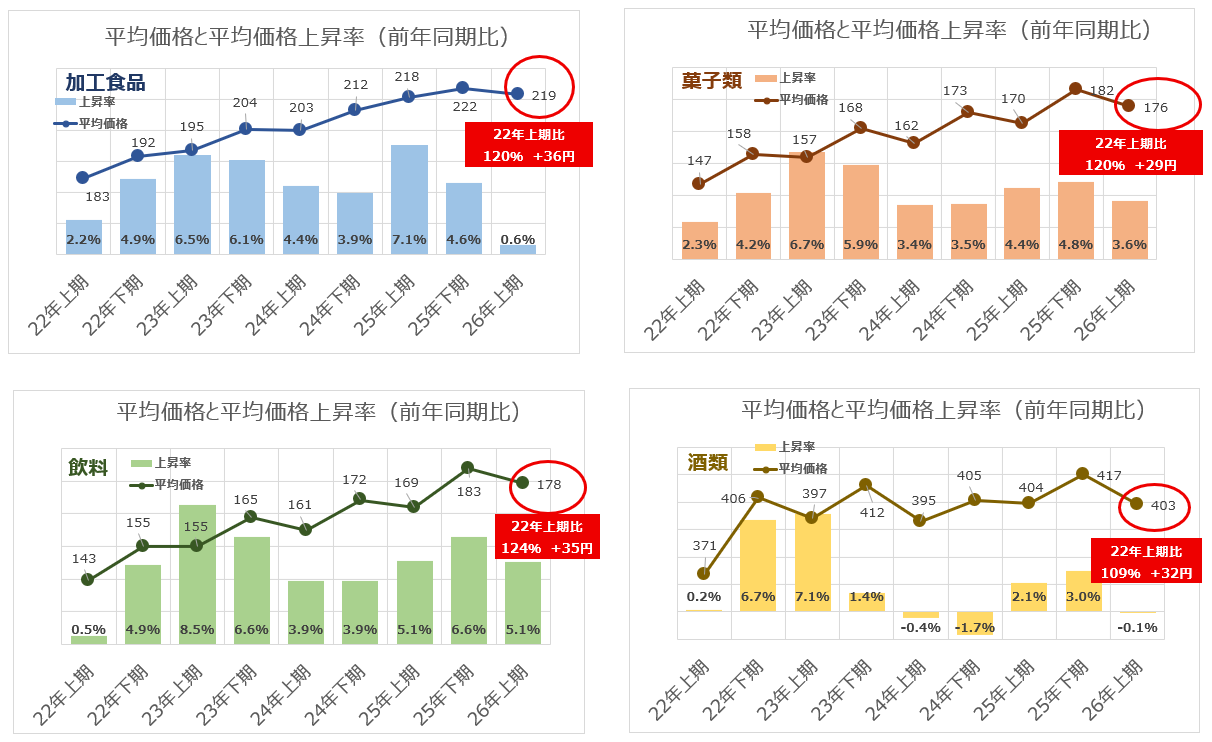
飲料は5.1%と高い水準が続く一方、加工食品は0.6%まで低下し、酒類はほぼ横ばいとなりました。同じ食品カテゴリーでも、値上げの勢いは一様ではありません。(図2)
26年上期の価格上昇率 飲料5.1%>菓子類3.6%>加工食品0.6%>酒類-0.1%
- 加工食品:25年上期に7.1%まで高まった後、下期は4.6%、26年上期は0.6%へと2期続けて低下。値上げの勢いが鈍化している
- 菓子類:上昇率は24年に3%台で推移し、25年には4%台まで上昇。26年上期は3.6%とやや低下したが、前年同期比プラスを維持している
- 飲料:23年上期に8.5%まで上昇した後、24年は3%台まで低下。25年に再び上昇し、26年上期は5.1%となった。25年上期と同水準で、主要カテゴリーの中では最も高い上昇率
- 酒類:23年上期の7.1%から24年にはマイナス圏に入り、25年は再びプラスに転じた。26年上期は0.1%の低下となるなど、他カテゴリーとは異なる動きが続いている。酒税法改正等の影響も受けるカテゴリーであり、今後の制度改正の動向も踏まえた継続的な注視が必要
図2
出典:KSP-POS(食品スーパーマーケット)
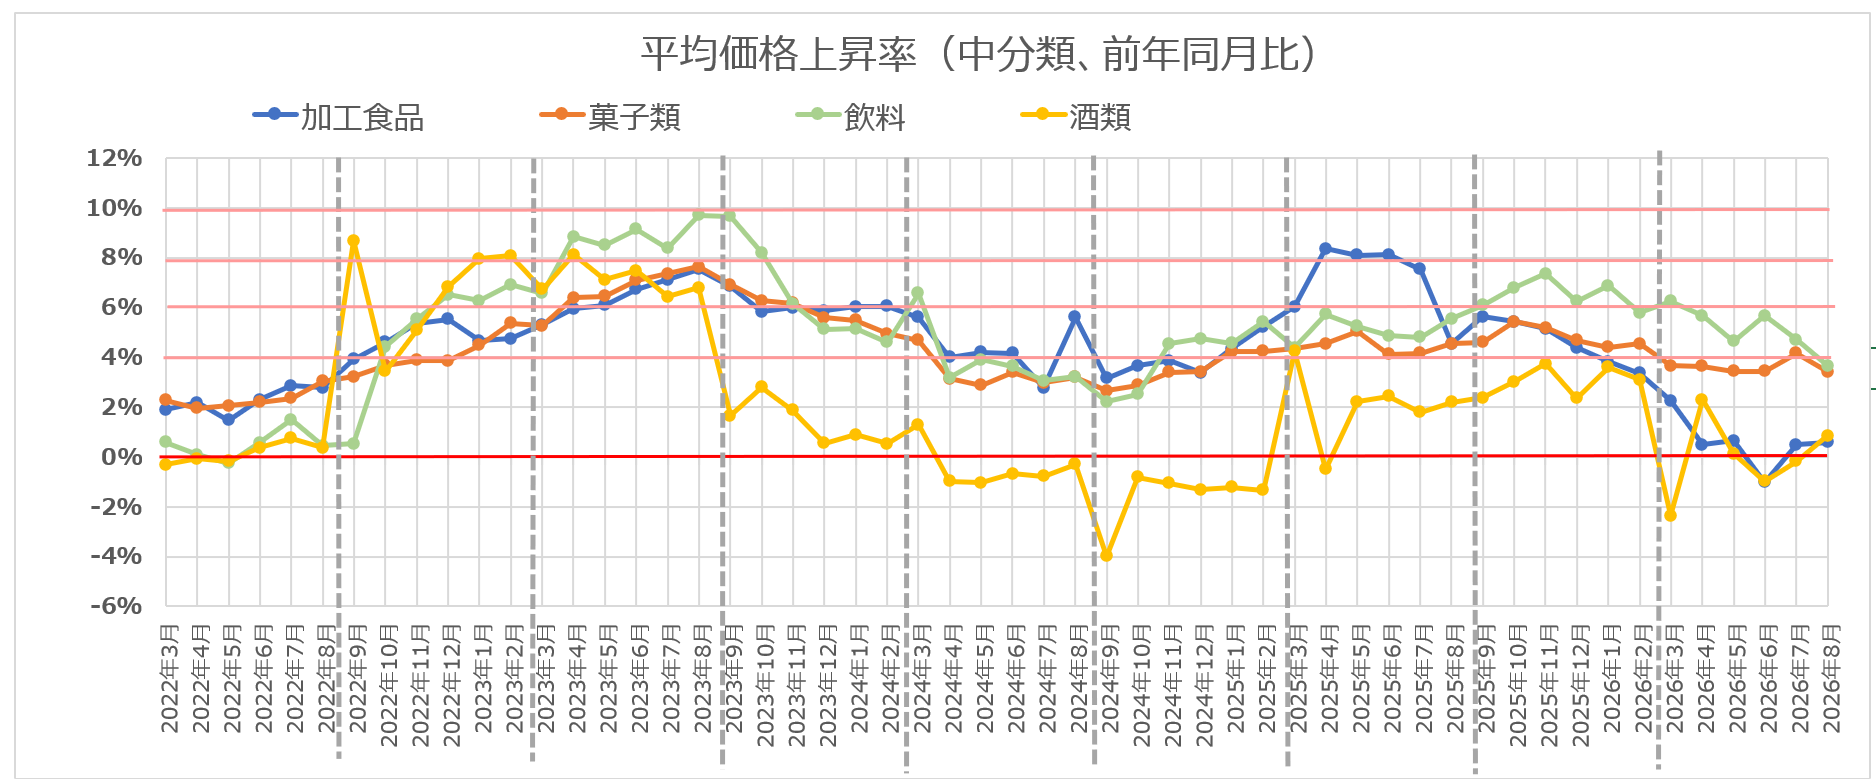
月次推移を見ると、カテゴリーごとに上昇率の動きが異なります。加工食品では25年春から夏にかけて高まった後に低下した一方、飲料は25年夏以降に一段高い水準へ移りました。26年上期も飲料の上昇率は5.1%で、食品全体の1.8%を上回っています。食品全体の上昇ペースが鈍化する中でも、カテゴリーによって値上げの強さに差が残っていることが分かります(図3)。
- 加工食品:25年4〜7月に8%台まで高まった後、上昇率は低下。26年8月は0.6%となり、値上げの勢いが大きく鈍化
- 菓子類:24年以降は大きな変動が少なく、主に3〜5%台で推移。26年上期は3.6%、8月は3.4%と、おおむね同じ水準
- 飲料:23年には10%近くまで上昇し、24年にいったん低下。その後、25年夏以降に再び高い水準へ移行。26年上期は5.1%、8月は3.7%で、8月も4カテゴリーの中で最も高い上昇率
- 酒類:24年にはマイナス圏の月が続いた後、25年はプラス圏で推移。26年3〜6月は上下に振れ、8月は0.9%へ上昇するなど、変動の大きい動き
図3
出典:KSP-POS(食品スーパーマーケット)
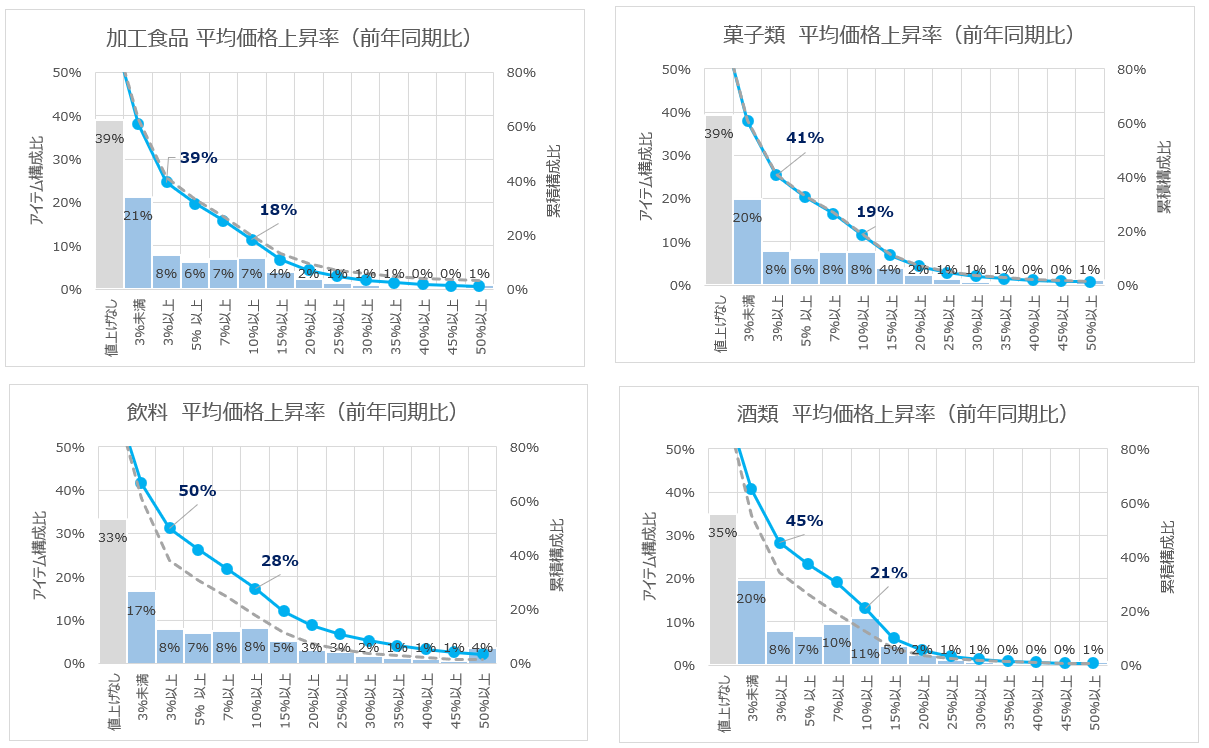
市場全体における値上げの「広がり」を見ると、4カテゴリーすべてで前年より価格が上昇したアイテムが過半数を占め、値上がりが幅広いアイテムに及んでいる状況がうかがえます。一方、価格上昇が見られないアイテムも残っており、同じカテゴリーの中でも価格改定の有無に差が見られます(図4)。
- 値上げアイテムの広がり: 「値上げなし(前年比100%未満)」のアイテムは各カテゴリーで3割~4割弱にとどまり、6〜7割のアイテムで何らかの価格上昇が発生している
- 値上げ幅の傾向: 値上げアイテムでは3%未満の微増が中心。一方、10%以上の大幅な値上げも飲料では3割近く、他カテゴリーでも2割前後に及び、カテゴリーやアイテムによる価格改定幅の違いが見られる
図4
出典:KSP-POS(食品スーパーマーケット)
*実線は26年上期、点線は25年上期の累積構成比
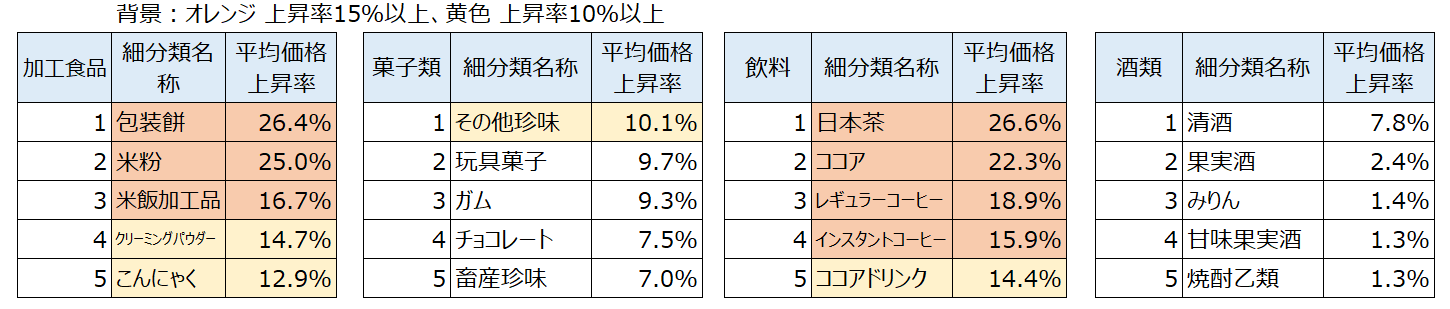
2026年上期の上昇率が高い分類を見ると、加工食品と飲料では20%を超える品目が上位に並びました。飲料では日本茶やココア、コーヒー類の上昇率が高い一方、菓子類で10%を超えたのは1分類、酒類では上位分類も10%未満です。カテゴリー全体の上昇率だけでは見えにくい、細分類ごとの違いが表れています(図5)。
- 加工食品:包装餅(26.4%)、米粉(25.0%)、米飯加工品(16.7%)が上位を占め、米に関連する分類で上昇率の高さが目立つ
- 菓子類:その他珍味(10.1%)が最も高く、玩具菓子(9.7%)、ガム(9.3%)と続く。10%を超える分類は限られ、上位でも7〜10%台が中心
- 飲料:日本茶(26.6%)、ココア(22.3%)が特に高く、レギュラーコーヒーやインスタントコーヒーも上位。上位5分類すべてが10%を超える上昇
- 酒類:清酒(7.8%)が最も高く、2位の果実酒(2.4%)以下とは差が大きい
図5
出典:KSP-POS(食品スーパーマーケット)
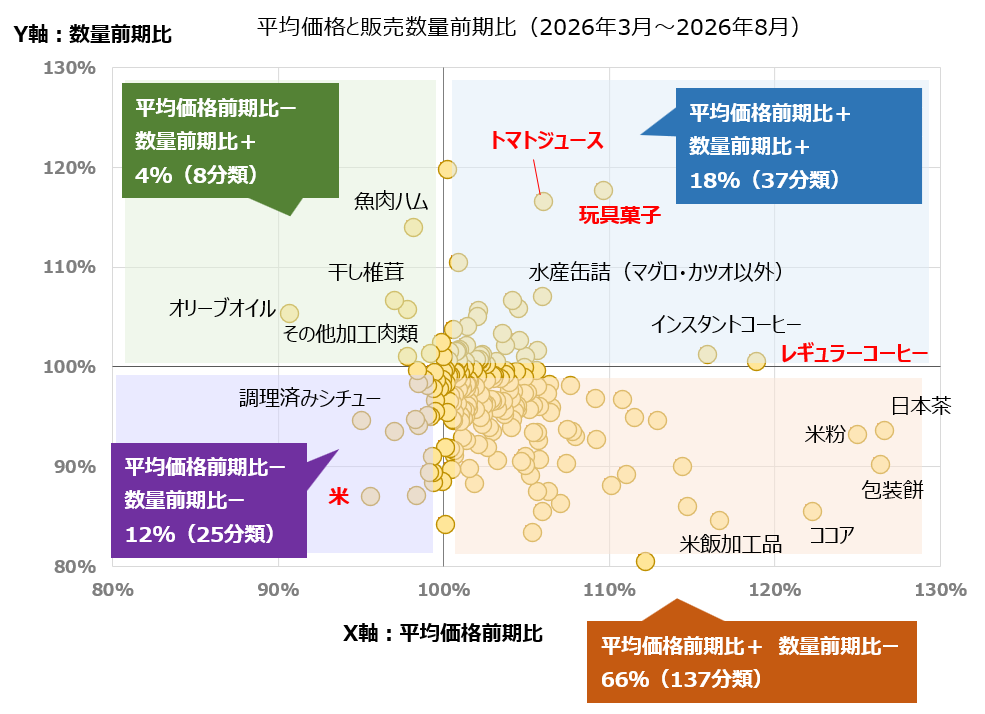
価格と販売数量の動きを見ると、全体の66%にあたる137分類で、価格上昇と数量減少が同時に見られました。値上げが広がる中、数量を維持できていない分類が多く、価格上昇と販売数量の両立が難しい状況がうかがえます。
一方、価格が上昇しても数量が増えた分類や、価格が下落しても数量が減少した分類もあり、価格の動きだけでは捉えきれない需要の違いも表れています(図6)。
-
値上げによる数量減(図右下): 分析対象の約3分の2にあたる137分類(66%)が該当。値上げ幅が特に大きかった、日本茶や包装餅、米粉、ココアは数量が前年を下回っており、価格上昇が需要を抑制する構図が広く確認された
-
値上げ下での数量増(図右上): 一方で、37分類(18%)では、価格上昇と数量増加が同時に発生。トマトジュースや玩具菓子な、水産缶詰(マグロ・カツオ以外)などが該当し、健康意識の高まりなど、価格以外の要因が需要を支えたものと考えられる
-
平均価格の下落(図左上・左下): 価格が下落した分類は合わせて33分類(16%)。数量が増加したのは8分類(4%)にとどまり、25分類(12%)では数量も減少。値下げが必ずしも数量の回復につながっていない状況
図6
出典:KSP-POS(食品スーパーマーケット)
最後に、2026年度上期において、市場全体とは異なる特徴的な動きを見せた分類をピックアップし、その背景を詳しく分析します。
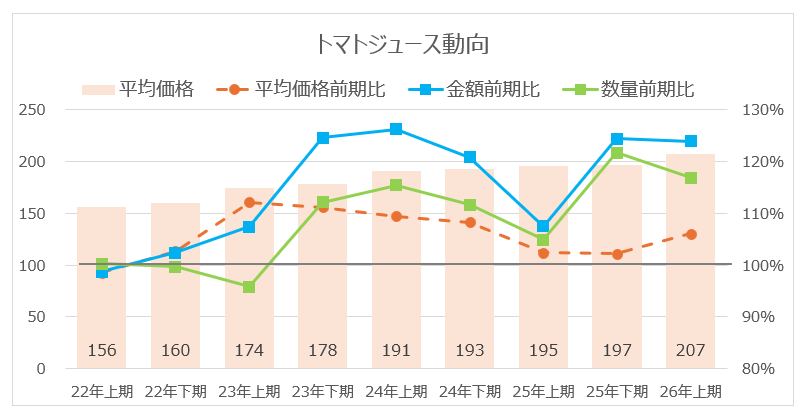
「トマトジュース」:価格上昇下でも成長を続ける、異色のアップトレンド
25年度に落ち着いていた平均価格上昇率は、26年上期に6.0%へ再び上昇しました。一方、販売数量の伸びは25年下期より鈍化したものの、117%と引き続き前年を上回っています。価格上昇下でも数量の伸びが続く、特徴的な動きです。
【2026年度上期の実績】
●平均価格上昇率: 6.0%(再上昇)
●販売数量前期比: 117% / 販売金額前期比: 124%
【好調の背景(推察)】
1.美容・健康効果への関心: 血圧ケアなどの機能性表示への関心や、20〜30代の購入者増が、習慣的な飲用者の広がりを支えている可能性
2.生鮮トマトの代替: 生鮮トマトの高値を受け、比較的品質・価格が安定したトマトジュースに代替需要が向かった可能性
3.飲用機会の拡大: 食事と一緒に飲むことを想定した機能性商品も登場し、飲用シーンを広げる商品提案の進展
出典:KSP-POS(食品スーパーマーケット)
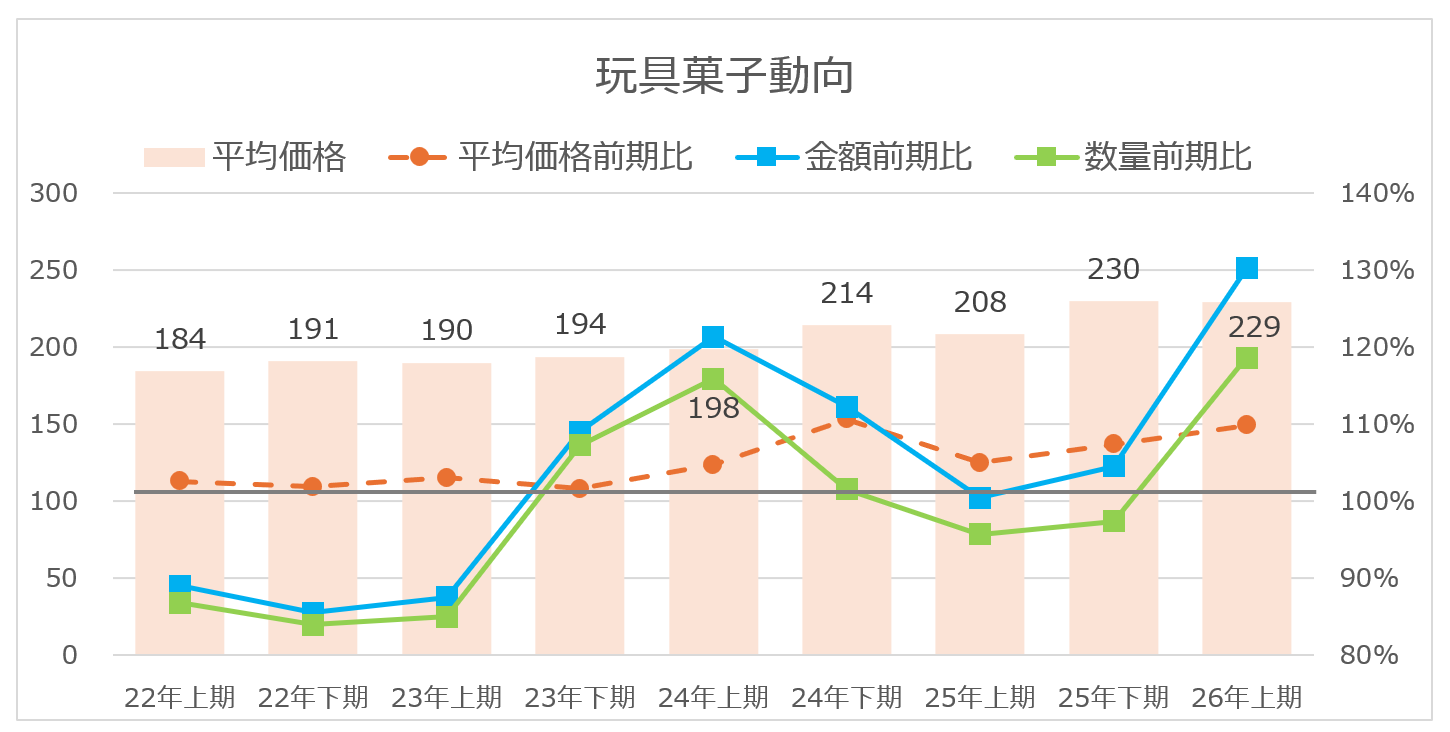
「玩具菓子」:値上げ下でも数量が急伸、人気IP(キャラクターや作品)・新商品が需要を後押し
25年上期・下期は販売数量が前年割れでしたが、26年上期は119%へ反転しました。平均価格上昇率も10.0%へ高まる中、販売金額は130%と大きく伸長。値上げによる金額増だけでなく、数量の回復も成長を支えています。
【2026年度上期の実績】
●平均価格前期比: 10.0%(上昇)
●販売数量前期比:119% / 販売金額前期比:130%
【好調の背景(推察)】
1.人気IP・収集需要:キャラクター商品では複数個購入も見られ、推し活やコレクション需要が数量増を後押ししている可能性
2.高価格帯・新商品の拡大:300円台商品の伸長や新商品の相次ぐ投入が、平均価格の上昇と数量増の両立につながっている可能性
3.遊びの体験価値:「食べる」だけでなく「集める・遊ぶ」価値を打ち出す商品提案が続き、新たな需要を掘り起こしている動き
出典:KSP-POS(食品スーパーマーケット)
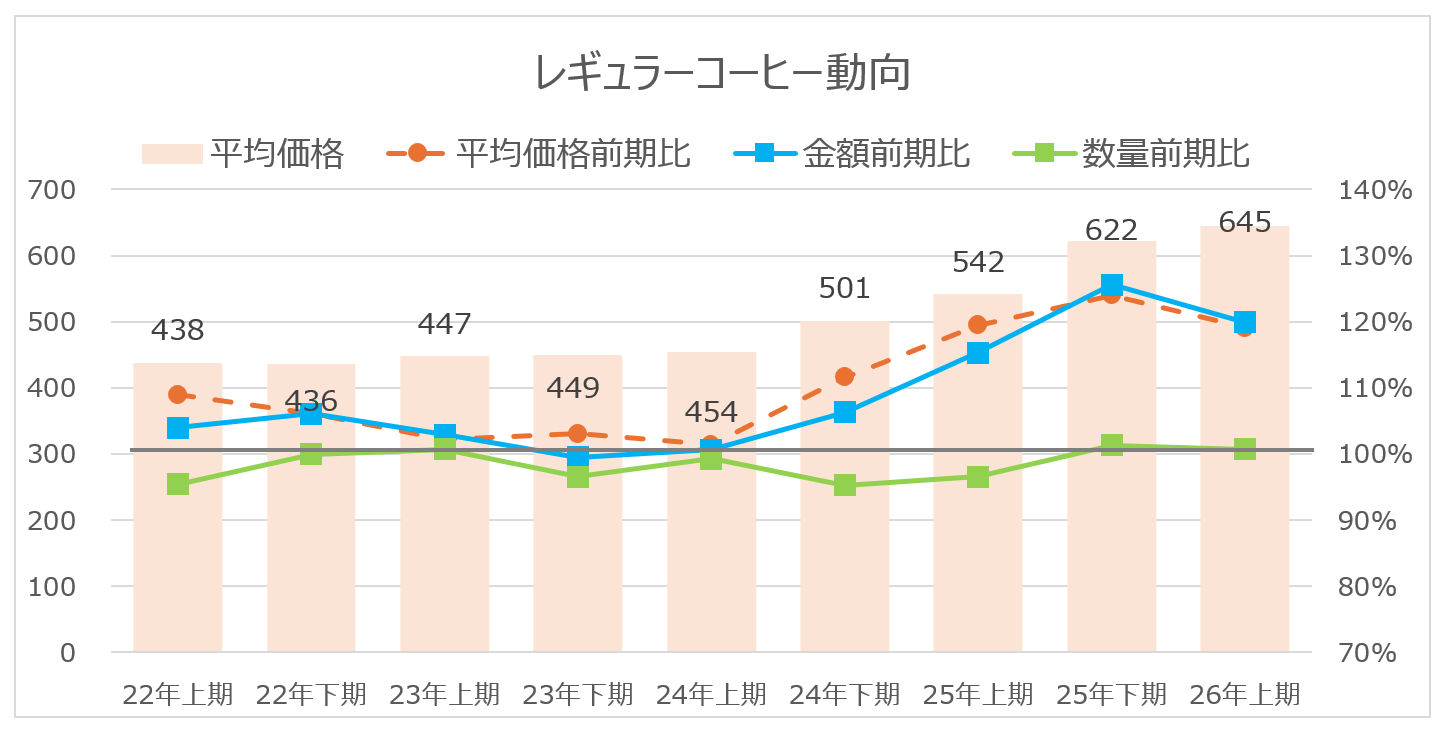
「レギュラーコーヒー」:値上げ続くも、嗜好品需要は底堅い
平均価格上昇率は25年下期に24%まで高まった後、26年上期は19%へ低下しました。上昇率はやや落ち着いたものの、引き続き高い水準です。一方、販売数量は前年並みにとどまり、価格が上昇する中でも数量の大幅縮小は見られません。
【2026年度上期の実績】
●平均価格前期比:19.0%(高水準)
●販売数量前期比:101% / 販売金額前期比:120%
【好調の背景(推察)】
1.原料高を受けた価格改定:生豆相場の高騰や円安などを背景に、メーカー各社が価格改定を実施。26年3月出荷分からの改定が店頭価格に反映された可能性
2.原料相場と店頭価格の時間差:コーヒーの国際価格は供給見通しの改善を受けて下落した後、26年8月は前月並みで推移。店頭では高い価格上昇が続いており、原料相場の変化が販売価格に反映されるまでには時間差がある可能性
出典:KSP-POS(食品スーパーマーケット)
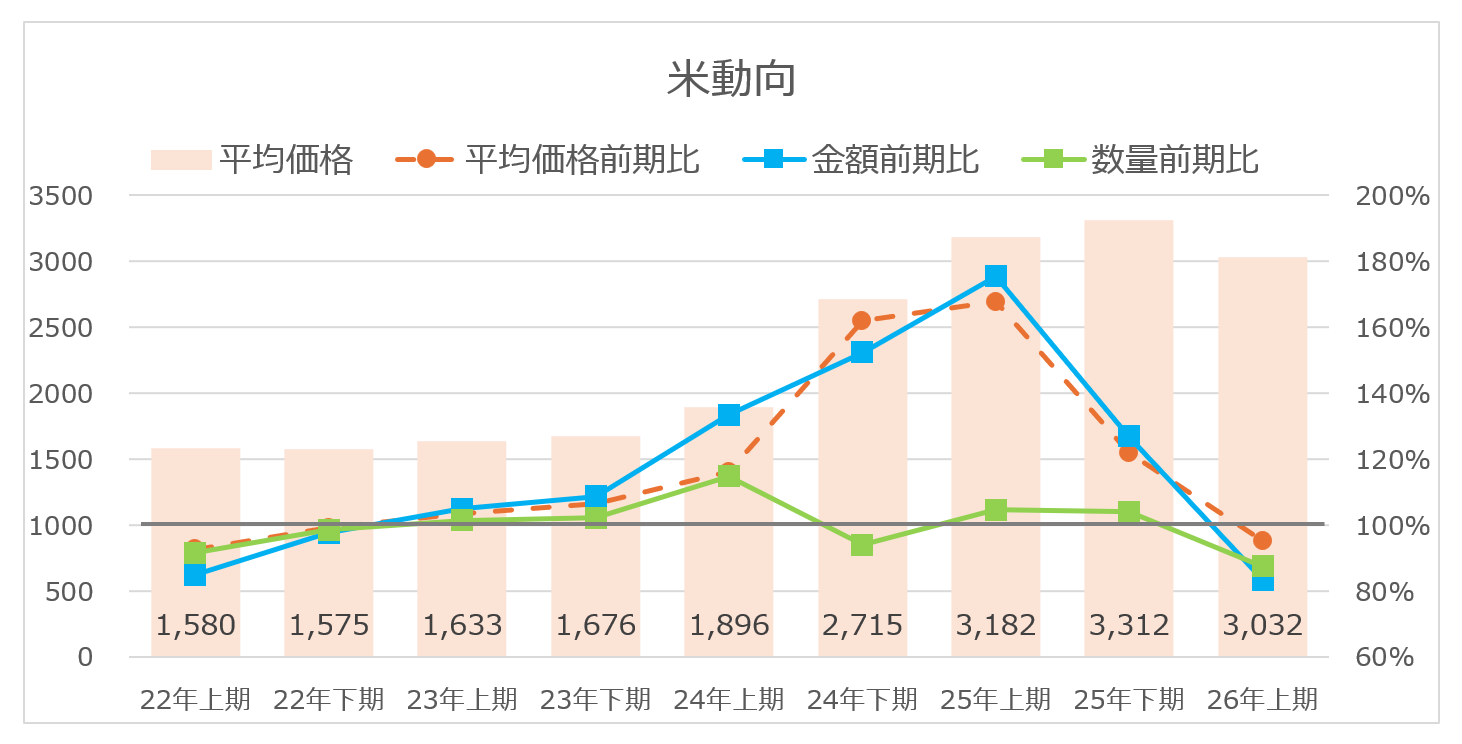
「米」:異例の高騰から一転、価格・数量ともに前年割れ
25年上期は平均価格が前年同期比68%上昇し、販売数量も5%増でした。26年上期は平均価格が5%低下し、販売数量も12%減と、価格・数量ともに前年を下回りました。前年の異例な高騰から市場は反転しましたが、価格が下がっても数量の回復には至っていません。
【2026年度上期の実績】
●平均価格前期比:-5.0%(低下)
●販売数量前期比:88% / 販売金額前期比:83%
【好調の背景(推察)】
1.異例の高騰からの反動:2024年夏の需給不足や在庫減少に、地震などをきっかけとした購入増が重なり、25年の小売価格は前年の約2倍に高騰。26年上期の前年割れには、この異例な高値との比較が影響
2.在庫増による需給の緩和:農水省によると、26年7月末の民間在庫は前年より大幅に増え、過去最高水準。前年の不足局面から、供給に余裕のある状況への変化
出典:KSP-POS(食品スーパーマーケット)
今回のデータでは、価格上昇が続く品目と、価格が下がっても数量回復に至らない品目が併存し、値上げの影響が一様でないことがうかがえます。帝国データバンクの調査では、2026年9月に4,923品目、10月にも3,033品目の値上げが見込まれる一方、政府は2027年4月から2年間、飲食料品の消費税率を1%に引き下げる方針を大綱に盛り込み、法案の準備を進めています。値上げと税率引き下げが重なる中、店頭価格や販売数量、消費者の選択にどう表れるのか、今後もKSP-POSのデータから市場動向をお伝えしてまいります。
POSデータへの各種問い合わせはこちら>
今さら聞けないPOSデータ、これで解決!>
[更新中]イチからマスター POSデータ分析完全解説ブログ
